2026年10月13日18:21 環球市場播報
資料來源:新浪財經
如果你想了解當前全球資本流動的趨勢以及正在形成的新壓力點,不妨開車前往維吉尼亞州勞登縣(Loudoun County)看看。二十年前,這裡曾是全球儲蓄過剩引發的房地產繁榮大潮的一個中心,但這場熱鬧最終以慘敗告終。而最近,新一波海外資金再次湧入,推動了資料中心園區的建設熱潮,而這些園區的用電需求堪比一座座小城市。
勞登縣乃至全球經濟都面臨著類似的局面,投資者和經濟學家不禁質疑,人工智慧(AI)的繁榮是否正像2007-08年次貸危機那樣,以同樣不穩定的方式進行融資,以及如果承諾的利潤遲遲無法兌現,其結局又將如何。
勞登縣正大力發展資料中心,以彌補當年因房產稅收入銳減而造成的財政缺口。在全球範圍內,人們將次貸危機與當今的AI投資熱潮進行比較,是因為兩者背後都存在著嚴重的不平衡情況。
美國巨大的財政赤字和高達40兆美元的債務規模令債券市場擔驚受怕。在此之上,也疊加著一種新的、風險有可能更嚴重的動向:AI的蓬勃發展催生了對高端晶片的巨大需求,並在韓國等晶片生產地催生了新的儲蓄資金池,而這些資金正流入美國的科技公司,為其9萬億美元的AI建設提供資金。
正是資本的這種循環流動在推動美國國債和其他主權債券的殖利率上升,從而提高了償債成本。在全球範圍內,它將AI泡沫破裂的風險從矽谷擴散到亞洲及其他地區的投資者。而這一切都發生在一個超級大國競爭加劇、聯盟關係緊張的世界,這使得危機發生時合作的可能性更加渺茫。
總部巴黎的經濟政策研究中心負責人Beatrice Weder di Mauro說:「我們現在所處的環境並不牢靠」。她去年接到法國愛麗舍宮的電話,要求提交一份關於全球失衡狀況的報告,供今年夏天七國集團(G7)領導人會議參考。
她認為日益加劇的不對稱性是顛覆性科技革命、地緣政治不確定性和新一輪保護主義浪潮碰撞的結果。她也認為風險不斷積聚,一方面是因為風險敞口蔓延至全球投資者,另一方面是因為目前受益於AI繁榮的少數科技型經濟體對AI的依賴程度過高,以至於她將其比作荷蘭病,這種疾病通常與過度依賴資源而導致經濟扭曲的國家相伴。
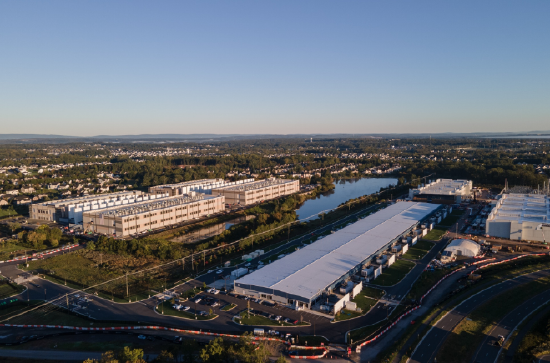 位於維吉尼亞州奧爾迪的微軟和亞馬遜雲端科技(AWS)的資料中心
如果國際貨幣基金組織(IMF)的預測得到驗證,自2023年以來全球經濟的超額儲蓄累計增加額到2026年底將達到1.95萬億美元,這比2008年危機爆發前三年時間裡1.5萬億美元的增幅高出三分之一。在21世紀初,這類超額儲蓄往往從外國央行流入美國公債和其他美國債券,有助於維持美國的低借貸成本。如今,情況已截然不同。
如今,各國政府購買美國國債的規模正在縮小,其中兩個主要原因是人們對美國不斷膨脹的債務和地緣政治局勢的擔憂。相反,這些儲蓄往往掌握在私人手中,並轉向投資於少數其他可交易資產,例如公司股票和債券,而其中很大一部分正推動著AI熱潮。自2024年初至7月底,外國投資者僅在美國股票市場的淨買入額就達到了約1.5兆美元。

機構對美國財政部數據的分析顯示,在2025年,外國投資者持有的美國股票中,約有20%投向了AI相關行業,高於2019年的約10%。此後,隨著估值飆升,這一比例持續成長。但即便假設這一比例為20%,截至6月底,外國投資者在美國上市、處於AI熱潮核心產業的公司股票中的曝險也有約4.9兆美元。這大致相當於德國的年度GDP。
與證券投資組合流動類似,對工廠和發電廠等長期項目的綠地外國直接投資也日益集中到AI相關項目和其他戰略性產業。此外,聯合國數據顯示,由於美國在AI領域扮演著舉足輕重的角色,已開發國家的外國直接投資成長速度遠超發展中經濟體。
推薦閱讀:AI狂熱掀起造富浪潮科技巨頭躋身史上最高光年份
這一切都意味著,即便這個受戰爭和貿易戰影響的世界正面臨投資放緩的局面,但目前的投資決策越來越與AI產業緊密相關。而該產業正面臨許多重大問題:如AI將如何改變世界,它將如何應對地方和國家層面的政治反彈,以及支撐其發展的各種融資結構。這令IMF的經濟學家感到擔憂。他們今年稍早在一份報告中警告稱,AI的快速普及可能會引發美國企業投資的另一個激增,從而進一步擴大美國的經常帳赤字。
IMF第一副總裁Dan Katz 9月在華盛頓談到AI熱潮時表示,「從IMF的角度來看,這對全球資本流動有著巨大影響」。他指出了一些潛在影響,包括市場表現以及美國與其他國家之間成長差距的擴大。
為什麼人工智慧正在吸走世界財富
哥倫比亞商學院經濟學家Stijn Van Nieuwerburgh在10月的一篇論文中計算得出,到2032年,AI相關基礎設施的累計投資將達到近9萬億美元,這將使其遠遠超過19世紀的鐵路建設熱潮,從對GDP的比例看將成為美國歷史上規模最大的資本支出熱潮。
為此籌措資金所背負的債務正不斷累積。亞馬遜、微軟、Alphabet Inc. 、Meta Platforms和甲骨文累計簽署了近3兆美元的租賃協議、採購承諾和擔保,而這些未體現在公司的資產負債表上。
包含了Alphabet、亞馬遜、蘋果、Meta、微軟、英偉達和特斯拉在內的彭博七大科技股指數,自2023年初以來已飆升超過380%。同時,台積電和三星電子等大型晶片製造商的巨額利潤意味著它們坐擁大量現金儲備。光是三星的自由現金流就幾乎相當於韓國央行外匯存底價值的四分之一。

隨著資金流動方向的改變,主要參與者也發生了變化。過去,盈餘國家的大量儲蓄由央行管理並投資於美國國債;而如今,這些資金則由追求高風險高收益的對沖基金和退休基金掌控。韓國投資者在2023年向美國股市淨投入了170億美元;而截至今年7月的12個月裡,這一數字飆升至690億美元。
「亞洲資本是美國AI熱潮的推進劑,」匯豐控股駐香港首席亞洲經濟學家Frederic Neumann表示,所有這一切都「建立在全球需求和資本流動本已岌岌可危的失衡之上」。他補充道,“因此,AI投資若受挫將給美國、美元、亞洲乃至全世界帶來痛苦的調整。”
景順全球市場策略師David Chao表示,諷刺之處在於,「那些為AI熱潮提供資金的經濟體,一旦這股熱潮消退,也可能成為最大的受害者」。不過他也認為,由於AI投資從根本上來說更俱生產力,全球金融體系目前面臨的風險敞口比2008年金融危機前還要小。
“這項技術是真實的,它的普及應用也是真實存在的,而且許多領先企業都盈利頗豐。”他說道,“我擔心的是,投資者的期望可能很快就會變得無法滿足。”
今年稍早卸任IMF首席經濟學家的Pierre-Olivier Gourin認為,全球經濟在許多方面都運作正常。他說,“如果一場技術革命需要大量資本投資”,而且這些投資集中在少數幾個國家,那麼這些國家“從世界各地吸引資本來投入這場革命,遠比依賴國內儲蓄更有效率。”
但Gourinchas補充道,即使是一場科技革命也不能成為無視風險的通行證。而且,其他影響也已經顯現。
在本世紀初,亞洲以及中東和其他地區能源生產國淨儲蓄的激增,透過流入美國國債和債券,幫助降低了美國和世界其他地區的利率。而這一次,債券殖利率和利率都在上升。結果是,美國和其他富裕國家巨額債務的償付成本也在增加。這加劇了財政狀況的惡化,並進一步引發了債券市場的焦慮情緒。
如今的一個關鍵差異在於政府資產負債表的狀況。 Gourinchas指出,雖然科技泡沫可能在上世紀90年代末推高了利率,但「當時政府的債務水平相對於產出而言,只有現在的三分之一到一半」。如今,高利率帶來的衝擊更大,高昂的償債成本也進一步壓縮了政府因應危機的財政空間。
一些長期關注全球資本流動的人士認為,這一切加起來,就形成了比我們以前所見更動盪的局面。
Gian Maria Milesi-Ferretti曾在2000年代初期參與一個IMF團隊,負責監測導致了2007-08年金融危機的經濟失衡累積情況。他認為,除了富裕國家的沉重債務之外,根本問題在於私人投資者扮演更重要的角色。跨國對沖基金和退休基金不僅押注AI,而且往往以持有的美國國債作為抵押品。今年的一些估計顯示,對沖基金持有的美國國債占到32兆美元美國國債市場的8%,創歷史新高。
聯準會經濟學家9月在報告中指出,外國央行購買規模的下降以及對沖基金在美國國債市場中作用的增強,是導致債券殖利率上升的因素之一。聯準會經濟學家寫道,“價格敏感度較低的外國官方投資者參與度的下降,加上價格敏感度較高的對沖基金和其他私人投資者作用的增強,從根本上改變了市場動態”,而這種轉變有可能“放大對收益率的衝擊”。
這是因為各國央行歷來都是美國公債的被動持有者。但Milesi-Ferretti表示,如果私人投資者需要彌補其他方面的損失,他們更有可能拋售美國公債。簡而言之:如今的風險不在於中國央行或其他央行會拋售其持有的美國國債,而在於私人投資者可能會這樣做。
「這些人行動非常迅速,」 Milesi-Ferretti說。 “在我看來,所有這些都表明,當前面臨的風險比三四年前人們所設想的更大。”