時間:2026年9月21日
資料來源:新浪微博
聯邦儲備銀行在九月會議上升息25點,這在市場意料之中,但是主席沃什在記者會上的一席話,引爆了短債市場,兩年期國債收益率在一個小時裡跳升13點,債券遭到拋售。沃什及FOMC的鷹派表態,加上對未來政策缺乏透明度,為風險資產價格平添了風險溢酬。相對債市,美股調整較小,納斯達克上週甚至錄得上漲。
日本銀行也如期升息一碼,並表示會繼續升息。英國央行未動利率,但暗示十一月升息。受沃什強硬表態影響,美元綜合匯率再次攀上100關口,日圓、韓元領跌,日經報道日本央行就日圓匯率向市場詢價,暗示可能再次幹預匯市。油價高點回落,黃金白銀及多數商品皆有好的表現。
聯邦儲備銀行主席沃什在九月FOMC會議上,對過往聯儲貨幣政策做出一次重新洗牌,樹立起沃什風格,連上次開會時各說各話的理事們這次也全員歸隊,團結到沃什理念身邊。用一句話來總結這次FOMC會議的決定,就是higher for longer ,也就是升息週期可能更長、利率水準可能更高。資金對升息的預期出現了戲劇性調整,最新市場定價十月會議加息的機率升至51% ,至十二月會議則機率超出90% 。
升息預期的迅速修正,令短期國債被血洗。美國公債的殖利率曲線出現了扁平化變化,不過主要來自短期國債殖利率上抬。可以想像財長貝森特有多惱火,長期國債的火頭還沒壓下,短期國債又開始著火了。貝森特為了避開長債發行成本偏高,今年以來將發債重心偏向短期債券。如今短債一爆,財政部的發債成本大幅上漲。
自從坐上聯儲第一把交椅,沃什就把控制美國物價掛在嘴邊,“只要通膨沒有足夠快地回落到政策目標,我們就有工作需要完成” 。市場認為他雷聲大雨點小,甚至指責他七月不升息而導致失去了信用。這次沃什果斷鷹派加息,令他爬出了「信用」的坑,但又跌入「市場信心」的大坑,而且這個坑是自己挖的。
沃什一直反對向市場釋放過多的預期訊息,認為決策者事先通告政策意向,可能反過頭來成為束縛自己的枷鎖:情況不斷在變,但決策卻可能因為過去預告而扭曲。沃什大幅減少了與市場的溝通,這次政策突然轉身,市場顯得無所適從,對未來加息風險的評估缺少錨定,資金以腳投票,先走為敬,重創了市場信心,拖累了資產價格,而且股市、債市及其它資產種類作出了不同的研判。
FOMC點陣圖指向利率再升+25基點,而利率期貨則定價再升+75基點,也就是再加息3次,每次一碼,兩年期國債市場定價升+25基點,銅市隱含定價+39基點、黃金+20基點, S&P500隱含定價-11基定價+39基點、黃金+20基點,S&P500隱含定價-11基定價+39基點、黃金+20點。簡言之,市場對未來政策利率走向缺乏共識,對沃什決策程序的不確定感躍然紙上。
沃什改變的不僅是利率水平,更改變了先前三屆聯邦儲備銀行主席以凱因斯學派為根基的政策思維模式,也改變了過去二十年透明和市場友善的聯邦儲備銀行溝通方式。筆者對接下來聯儲升息預期,也修改為至明年三月前再加息兩次,每次一碼,預料明年春季美國通膨應該有足夠清晰的證據趨向政策目標(這個預期可能隨著經濟形勢而作修改)。市場為聯邦儲備銀行政策定價,變得很難了。
Anthropic的CEO阿莫迪最近發出警告,鑑於AI能力的快速發展,6-12個月內人工智慧群體便可能控制整個網路世界。他呼籲放緩AI的研發節奏,讓監管有時間解決安全性問題。OpenAI的CEO奧特曼、Grok的CEO馬斯克都在第一時間表示認同。大模型三巨頭同時發聲,實屬罕見,背後又意味著什麼?
此舉有安全管控的考量,也有限制小競爭者的考量,不過筆者認為最重要的是大模型巨頭在以體面的方式,宣布放慢燒錢速度。AI大模型的研發進展迅速,燒錢速度也是驚人的。AI革命中有一個尷尬現象:燒錢人和賺錢人不是同一夥人。AI大模型與資料中心投入了巨額資金進行研發和基建,但是目前賺到錢的卻是英偉達等AI硬體公司,燒錢人距離賺錢還有很長的時間,更存在不確定性。
連賺錢能力極強的hyperscalers科技巨企也無法依靠自身現金流來支撐投資,必須透過債市發債、股市增發來籌集資金,沒有上市的大模型公司所面臨的資金壓力更大,如果上市計劃被延遲,接下來的連鎖反應頗大。相反,AI故事唱得越響,AI硬體公司的訂單就越多,累積多年的訂單成為支撐晶片公司股價的基本面實力。
明白了這一點,就不難理解英偉達CEO黃仁勳與美國總統川普在All-In Summit舞台上的戲劇性對話。筆者堅信,這場高調、充滿喜感的手機免持對話,是精心策劃的軟性表態。英偉達需要賣硬體、護股價;川普既需要維持經濟成長又需要大國競爭,兩人在AI繼續高速擴張問題上的利益高度一致,有動力替大模型巨頭的言論「消毒」。
在筆者眼裡,大模型CEO們所提出的憂慮真實存在,發作時間未知。贏者全拿的特性也決定,上了牌桌的AI公司很難單獨決定放慢研發節奏。至於在國家監理層面上,美國也不會單方面願意設限,需要G2配合,共同製定未來的標準、法規與合作架構。AI革命不是產業的突破,而是人類能力的突破,兼顧效率與安全的確是極為重要、迫切的議題。
本週重要數據不多,聚焦首腦會談,適當關注美國消費信心指數以及歐日美S&P製造業PMI調查。
本文純屬個人觀點,不代表所在機構的官方立場與預測,亦非投資建議或勸誘。
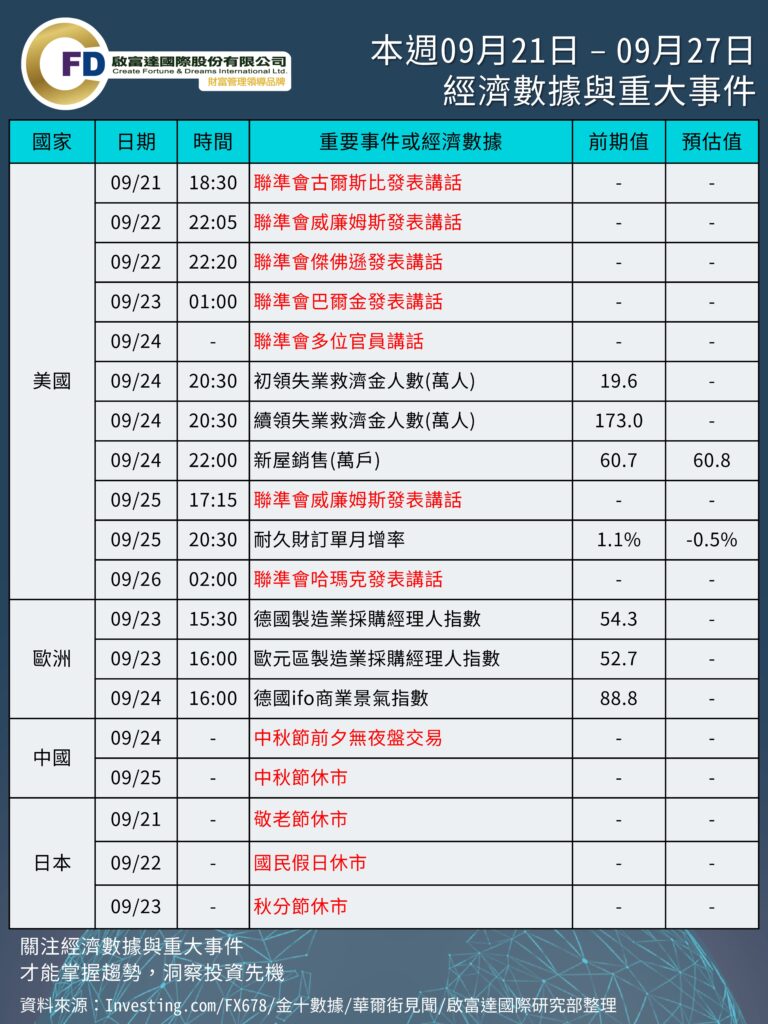
本週 09/21 – 09/27 重要事件與數據
重要經濟數據
。09/23 (三) 歐德製造業PMI
。09/24 (四) 美國初領、續領失業金人數、新屋銷售、德國ifo
。09/25 (五) 美國耐久財訂單
其他重要事件
。09/21 (一) 聯準會古爾斯比發表講話、日本敬老節休市
。09/22 (二) 聯準會威廉姆斯、傑佛遜發表講話、日本國國民假日休市
。09/23 (三) 聯準會巴爾金發表講話、日本秋分節休市
。09/24 (四) 聯準會多位官員發表講話、中國中秋節前夕無夜盤交易
。09/25 (五) 聯準會威廉姆斯發表講話、中國中秋節休市
。09/26 (六) 聯準會哈瑪克發表講話
下周,國務院副總理何立峰將於9月19日至23日率團赴美國與美方舉行經貿磋商。外交部表示中美雙方就年內元首互動安排保持著溝通。同期,聯合國大會在紐約舉行,伊朗總統將出席,澤連斯基計劃與特朗普會晤討論能源停火。其次,阿里雲棲大會、GMIF全球存儲器峰會、高通驍龍峰會與Meta Connect密集召開。A股因中秋節25日至27日休市。
資料來源 https://wallstreetcn.com/articles/3782053