時間:2026年10月12日
資料來源:新浪微博
全球債市屢被拋售,收益率接近本世紀的高位,直至上星期四一場美國國債拍賣。 中標利率甚高,但海外需求強勁,刺激資金入場抄底,十年期收益率直降10點。 無懼債市動盪,美股繼續走高,AI概念股領漲,但市場擔心高利率對銀行業、公司融資及房地產市場的衝擊。
FOMC會議紀要顯示美國決策者仍打算加息,期貨市場預計12月第二次加息。 日本央行行長表示核心通脹達標,暗示十月不加息。 法國爆發大規模街頭示威,西班牙政府宣布提前大選,歐元上週繼續走弱,債市動盪。 胡塞武裝襲擊了沙特機場,布倫特原油上漲,美西油價相對穩定,但柴油等油品供需依然失衡,天然氣價格大漲。 市場與地緣政治動盪,黃金價格上星期反彈。
上週美國財政部拍賣了390億美元的10年期國債,中標利率5.3%,為2000年11月以來之新高。 同時超額認購2.77倍,遠超出過去五次平均的2.54倍。 其中海外需求踴躍,市場判讀海外主權基金、保險基金和退休基金重新進場,他們從承銷商手裡拿到了80.3%的獲配。 這是一次非常踴躍的拍賣/認購,高淨值資金開始討論美國長債利率是否接近見頂,進場速度明顯加快。
首先,這次拍賣一掃過去幾個月的頹勢,本土及海外實盤認為收益率開始變得比較有吸引力了。 其次,伊朗戰事、沙特戰事和俄烏衝突仍在進行,不確定性仍大,但是資金似乎仍願意進場,不過索取足夠收益水平來彌補風險溢價。 三者,美國財政狀況不樂觀,但是其它主要發達國家的情況同樣糟糕,抵禦風險的能力更差,所以資金流入美元資產,尋求避險。
這次拍賣顯示,資金對美債有需求,但是價格必須反映財政風險、通脹風險所帶來的溢價。 5.3%左右的收益率開始能夠吸引到部分資金增加美債配置。 注意,這只是一部分資金,並非全部資金,巨無霸債券基金PIMCO的CIO在談論十年期收益率升到6%的風險,不過市場已經不再是一邊倒看空,多空雙方角力將決定未來國債市場的走勢,以及收益率見頂的時機。
儘管拍賣測試出部分資金(尤其是海外大基金)的需求,但是並沒有解決供應端的尷尬,美國的財政狀況仍看不到根本性改善,甚至政府連改善的意願也缺如。 債券供應失衡,還可能繼續推高發行成本。 同時,通貨膨脹改善步伐比較緩慢,聯儲估計還需要進一步加息,這對於債市仍是很大的不確定性。
債市動盪,迄今對美股的影響有限。 一則科技巨企的盈利能力不錯,二則科技行業對利率週期不甚敏感,三則全世界現金都在FOMO AI概念。 其實AI之外的美股(包括銀行股)已經深受高利率之害,只是在股指上體現不出來。 至於AI公司到債市發債或在私募市場籌資,高利率的傷害已經明顯,畢竟零風險資產一動,其它資產都會有連鎖反應。
筆者認為,真實需求逐漸現身,美國長債收益率已經進入尋頂階段,但是頂部究竟在哪裡,還要看通貨膨脹的走向和沃什聯儲的表態。 關注尋頂過程,關注美國高收益率對股市以及海外債市所帶來的溢出風險。
話題轉向中美兩國在AI領域的差異。 美國AI產業更多由市場化資本驅動,因此資本回報和商業化路徑受到更強的市場約束,重金投入、閉源權重、閉源模式便成為普遍業態。 中國AI產業的資金來源更加多元,除互聯網平台和私人資本外,地方政府產業基金和國資平台也扮演了重要角色,多數開放權重、開源模式,更多著眼於AI革命的社會價值、普惠價值,資金投入量也遠低過美國同行。
兩國在算力使用上存在著巨大方向性的差異,美國更注重於研發,中國則聚焦於應用套現。 從公有API token消耗數據看,美國超過半數的token消耗用於編程開發和企業自動化,而在中國約半數token用於短視頻、短劇和視覺內容製作,用於技術研發的token比重明顯低過美國同行。 美國在醞釀更快更大的技術突破,中國則試圖通過應用套現回饋AI行業發展,同時在技術上緊跟領跑者。
按照筆者對前沿模型能力和產品迭代節奏的主觀評估,年初兩者之間的差距約為6個月,年中一度縮窄至3–4個月,近期再次擴大至約6個月。 差距變大的主要原因在於算力,美國在AI硬體上的出口限制,對中國的算力擴張構成拖累,而中國在人才、算法和數據上與美國已經不相伯仲。 其實大模型在參數上的差異,現在已經不重要,夠用就好,競爭向應用層面延伸,盈利確定性更重要。
AI應用上中美遇到類似的瓶頸,低垂果實如編程的紅利都吃到了,但在toB端的推進卻比初時想像的要慢。 企業的AI轉型在場景設定和價值確認上感到不確定,轉型與企業現有架構及流程的接軌過程中摩擦係數很大。 每個行業、每家企業都是非標準化的應用場景,筆者預期需要5-10年漸進和磨合的過程。 在toC端用戶似乎覺得現有的產品已經夠用,多數人無意跟隨新產品而支付更高的費用。
在建立數據中心上,美國每年資本開支規模比中國約大六倍,不過雙方投資效率上的差距要小很多。 中國科技巨企今年也面臨自由現金流接近告負的局面,不過資金缺口壓力似乎暫時不大。 中國資本市場的深度和流動性不及美國,但是地方國資、電信運營商和銀行體系能夠提供不同於美國資本市場的融資渠道,一定程度上緩解了AI企業的資金壓力。
AI革命的盡頭是電力供應,今年美國進入了電力缺口時代,而中國的電力供應依然充沛。 中國一年新裝機增量相當於美國全國所有裝機總量的一半左右,而美國面臨著發電不足和輸電受限的雙重壓制。 中國46條特高壓輸電線將西部產出的風能、光能廉價、有效地轉換並傳送到沿海地區,這是美國望塵莫及的優勢。
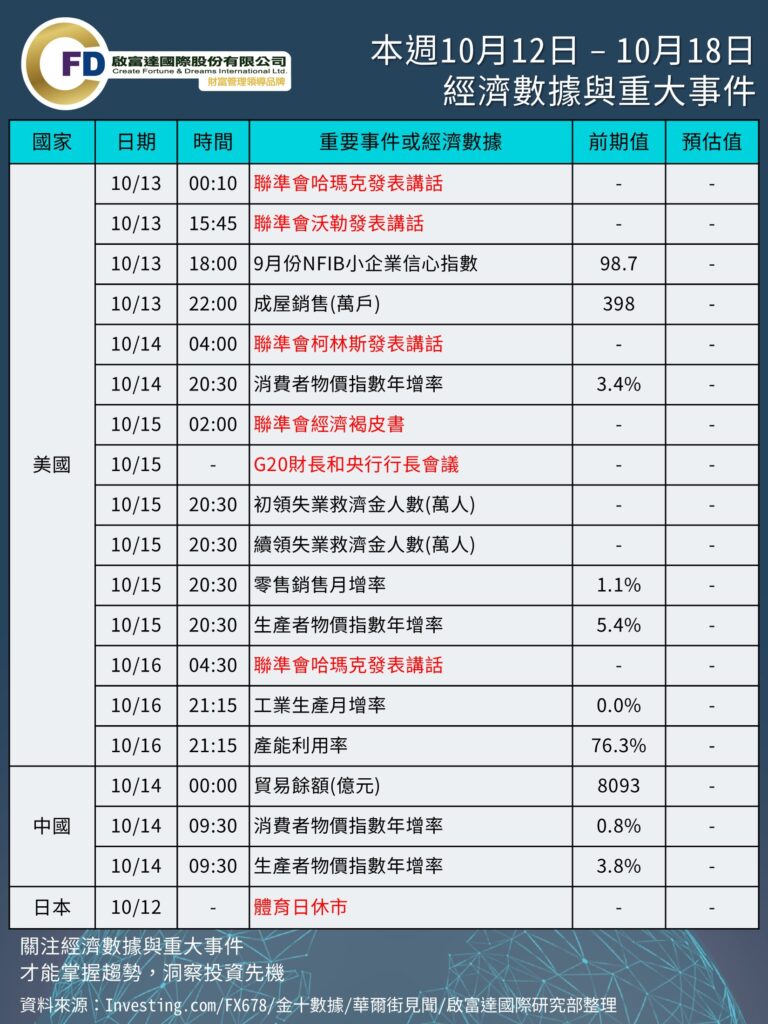
本週重要數據不多,美國CPI出現技術性反彈,CPI0.6%/3.6%,核心CPI0.2%/2.5%,較上期略有反彈。 留意聯儲褐皮書和美國零售數據(料大幅走軟)及中國月度數據。
本文純屬個人觀點,不代表所在機構的官方立場和預測,亦非投資建議或勸誘。
本週 10/12 – 10/18 重要事件與數據
重要經濟數據
。10/13 (二) 美國9月份NFIB、成屋銷售
。10/14 (三) 美國CPI、中國貿易餘額、CPI、PPI
。10/15 (四) 美國初領、續領失業金人數、零售銷售、PPI
。10/16 (五) 美國工業生產、產能利用率
其他重要事件
。10/12 (一) 日本體育日休市
。10/13 (二) 聯準會哈瑪克、沃勒發表講話
。10/14 (三) 聯準會科林斯發表講話
。10/15 (四) 聯準會經濟褐皮書、G20財長和央行行長會議
。10/10 (六) 聯準會哈瑪克發表講話
IMF與世界銀行年會貫穿全周,沃什與會講話、多國央行行長出席。數據端,美國9月CPI與中國CPI、PPI及進出口同日揭曉。AI鏈條上,Anthropic舉辦上市前投資者日,蘋果舉行智能家居發布會,台積電與ASML業績驗證產業鏈景氣度,美股財報季拉開。此外,繼續關注中東局勢,特朗普改口稱「可能」中選前對伊朗采取軍事行動。
資料來源 https://wallstreetcn.com/articles/3783242