時間:2026年10月18日
資料來源:新浪微博
上周債市一波三折,動盪不已。週三美國CPI超標,國債收益率全線飆升;週四資料中心信用塌陷,公司債遭到拋售,CDS驟漲;週五沃什表示經濟狀況“大體符合預期”,市場認定聯儲不急於加息,期貨市場定價十月加息的概率跌至15%,但十二月加息的概率維持90%。AI公司信用風險之下,納斯達克指數走出“解放日”以來最大的單周跌幅,受AI影響不大的道鐘斯指數則上漲了。
美元指數和兩年期國債收益率回落,黃金白銀亦面臨沽壓。超大油輪在霍爾木茲海峽觸雷,胡塞武裝襲擊沙特機場,油價大升。特朗普取消了對俄羅斯部分產品的禁運,換取俄羅斯柴油輸往美國。債市動盪,VIX站到20關口。MSCI可能將印尼股市從新興市場指數剔除,雅加達綜合指數泄15%。AI故事受難,韓股出現熔斷,KOSPI亦跌15%。
美國資料中心CoreWeave高管,在媒體前大談將公司信用評級搞到投資級,以便在債市集到“無窮無盡的資金”。殊不知,市場反手給了他一巴掌,上周CoreWeave股價跌了23%,債券收益率突破15%,債務違約掉期(CDS)達1128點,資金定價了超過50%的可能公司會債務違約。債券1美元的面值,現在交易價約在0.78美元,已經成為stressed debt(困境債券)。
AI革命興起,需要大量的資料基礎設施,那些先發的資料中心公司被稱為NeoCloud(新雲端服務商),它們在科技巨企進入市場前便佈局AI資料中心,獲取了大量租客和鎖定了長期合約。這是長期可預測的穩定現金流,而且未來五年租務都供不應求。然而,資料中心是重資產,必須杠杆運作,在建設週期階段只有資金投入,並無相應現金流回報,這是新雲端服務商的阿喀琉斯之踵。
科技諮詢公司Gartner在剛發表的一份報告預測,AI資料中心需要在2030年前做到8.5萬億美元的營收,才能讓這些公司的投資取得可接受水準的回報,但是企業和消費者可以給到資料中心的錢至多3.6萬億美元。Gartner的結論是目前資料中心燒錢速度,會製造出最少4萬億美元的赤字,最終可能需要股東或債權人消化。
CoreWeave等資料中心會不會短期內違約?筆者認為可能性不大。的確目前用於人工智慧或資料中心的債券發行,缺乏足夠的自由現金流支撐,發債還需要在一級市場與美國國債競爭。除非債券由Hyperscaler、英偉達等巨企擔保,否則以後只有最激進的投資者才會考慮它們。
其實資料中心正享受著迴圈融資,暫不存在迫在眉睫的違約風險。可是如果這些巨額債券需要發新債還舊債,則發債成本自然大幅上升,部分公司發債公司勢必面臨更大的資金壓力。筆者的觀點是,多數為人工智慧資本支出發行的債券尚未需要續期,市場主要關注如何支付利息。筆者認為,資料中心已為未來 12 個月籌集到足夠資金,流動性危機並非迫在眉睫,債價卻可能動盪。一直對債市動盪反應不大的美股,也可能受到價格衝擊,甚至觸發去杠杆。
筆者仍想提供一點觀察。CoreWeave的顧客Anthropic在第三季度營收達到了168億美元,環比增加46%。這份業績不算差,但是對於一個衝刺IPO上市並估值被拔高到兩萬億的公司,就顯得蒼白。更難堪的是經營利潤率僅有11%,遠低過S&P500的平均水準。投資者買公用股,無需承受多少風險,每一塊錢的投資也能獲得更高的回報。
儘管筆者不預期近期爆發違約浪潮,仍強調如今的AI風險已經不再是個別企業的信用風險了,而是金融風險。交叉持股、迴圈下單、杠杆操作已把整個行業捆綁在一起了。AI行業需要有一次重新洗牌,有一次達爾文主義式的“優勝劣汰”。清理了財務弱者,也許AI革命可以更行穩致遠。
今年在曼谷舉行的IMF/世界銀行年會上,與會者談論最多的主題就是工業大國預算失控、財赤爆表。發達國家今年發債總額將占到GDP的5.2%,這是2021年疫情觸發財政救助以來最高的比率,在現代經濟史上也是極其罕見的,而且是各國同時淪陷。IMF呼籲發達國家“緊急行動”,以維持債務狀況穩定和金融市場穩定。
市場對赤字財政的憂慮越來越大,但各國卻顯得無動於衷,於是資金索求更高的溢價才願意參與交易,使得國債拍賣比較困難,發債成本明顯上漲。隨著利率較低的舊債到期,新發行債券的利率更高,進一步惡化財政狀況,構成惡性循環。美歐日英貨幣當局先後重啟了加息週期,為本來就不斷升高的國債收益率上揚火上澆油。
有趣的是,儘管政策利率和發債成本不斷攀升,儘管伊朗戰事觸發能源價格飆漲,全球GDP增長卻頗有韌性,多數國家的增長數字好過預期。IMF將今年的全球增長預測調高到3.1%,這要感謝AI業強勁的資本開支,更要感謝政府的財政刺激政策。
2008年以來,各國GDP增長鮮有出現連續兩個季度的收縮,經濟學意義上的衰退不見了,商業週期只有上行週期,沒有了下行週期。原因是各國政府出於選舉利益,每逢下行週期便祭出赤字財政,為了短期政治利益消耗長期財政可持續性。這樣做的副作用之一,便是量化寬鬆政策常態化,央行犧牲了自己的政策獨立性。
說央行完全沒有獨立性,也不公平。各國央行(尤其是美聯儲沃什和日本銀行植田)頂著行政當局的政治壓力,再啟了加息週期。但是這種獨立性可以堅持多久,卻值得觀察。長債市場的拋售不僅推高按揭利率,衝擊實體經濟,還開始威脅金融穩定,甚至可能製造出系統性風險。筆者估計,加息到明年就會嘎然而止,因為流動性會成為央行不得不密切關注的政策考量。
本周關注中國GDP、美國消費信心和英國CPI。
本文純屬個人觀點,不代表所在機構的官方立場和預測,亦非投資建議或勸誘
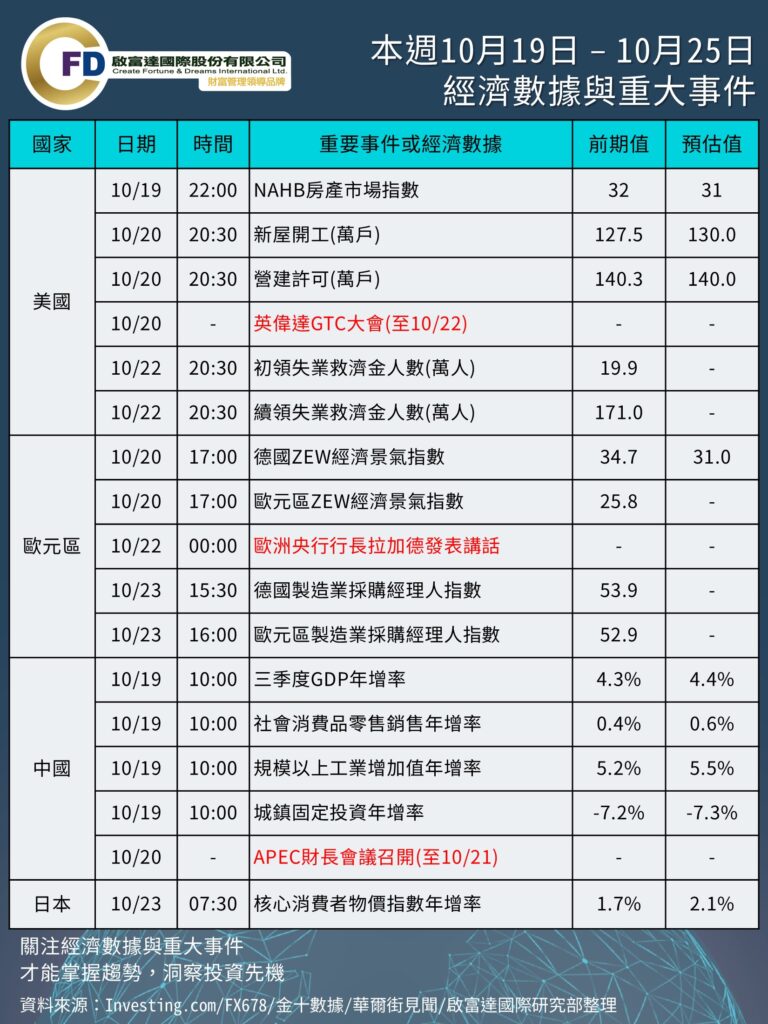
本週 10/19 – 10/25 重要事件與數據
重要經濟數據
。10/19 (一) 美國NAHB、中國GDP、零售銷售、工業增加值、固定投資
。10/20 (二) 美國新屋開工、營建許可、歐德ZEW
。10/22 (四) 美國初領、續領失業金人數
。10/13 (五) 歐德PMI、日本CPI
其他重要事件
。10/20 (二) 英偉達GTC大會(至10/22)、APEC財長會議召開(至10/21)
。10/22 (四) 歐洲央行行長拉加德發表講話
數據端,中國Q3 GDP、9月工業與社零等數據揭曉。政策端,金融街論壇年會在北京開幕,吳清、朱鶴新出席,預計發布重磅金融改革政策;APEC財長會首度在香港舉行,中國藍佛安率團出席。產業端,英偉達GTC柏林開幕、黃仁勳發表主題演講。財報端,特斯拉、Meta、德州儀器等美股密集放榜;國內寧德時代、寒武紀、海光信息等財報出爐。
資料來源 https://wallstreetcn.com/articles/3783759