時間:2026年10月27日
資料來源:經濟日報
過去兩個月,美國債市已經對AI行業的過度擴張以腳投票,現在輪到股市了。AI故事過去幾年愈講愈大,最後變成了一場資本開支競賽。資料中心、GPU、電力、網路設備等,只要與AI有關,錢就敢衝進去。
Brookings估計,到2032年,美國AI基礎設施累計投入可能超過10兆美元,每年相當於國內生產總值(GDP)的3.6%。這規模相當於鐵路、高速公路和早期電氣化建設幾場科技浪潮投資總和。
過去市場只看到增長,憧憬未來,現在則開始「算帳」。股市可以吃到未來增長的紅利,更願意承擔風險,而債市的回報是發債時約定的利息,是固定的,風險卻需要投資人承擔,所以債市率先去風險。
近兩個月,新興雲端服務商(NeoCloud)和資料中心相關債券的收益率明顯上升,信用違約交換(CDS)價格大增,部分債券進入了承壓區間。市場擔心,AI基礎設施先從信用市場爆雷。
筆者暫時沒有這麼悲觀。過去兩年融資視窗大開,不少NeoCloud已提前籌到未來一年所需資金。公司債收益率現在上升,影響的是下一次融資成本,不是今天口袋裡的現金。短期流動性未必馬上出問題,真正麻煩的是,舊債到期需要續借時,企業的發債成本可能很高。到那時,資金不再聽AI需求強勁這樣的敘事,而會看未來現金流、合同品質、專案進度和槓桿率,也就是還款能力。
超大規模雲端服務商(Hyperscalers)的情況不同。Alphabet、Amazon、Meta等自由現金流耗盡,未來也需要發債。五大科技公司的資本開支今年已經接近8,000億美元,明年甚至大幅超過1.5兆美元,高過其合計自由現金流。不過,這些企業的盈利能力強、核心業務有競爭力,即使融資成本上升,目前看仍然是可控的。債市因此開始區分有能力還錢的,和暫時還在講故事的企業。
反觀股市,對未來現金流不確定性的反應慢過債市。過去一段時間,AI股票的估值,其實建立在幾個很樂觀的假設上:算力長期短缺,資本開支愈大愈好,AI收入遲早會追上投資,所有參與者最後都能分到利潤。
短期看,這個故事還在。GPU現貨價格依然很貴,大型科技公司仍然在上調資本開支,AI硬體公司的訂單甚至可以看到未來兩三年。需求是真的,訂單是真的,盈利也是真的。
下一輪AI行情,三類公司危險較高。第一類是需要巨大長期投資,但未來盈利能力高度不確定的公司。資本開支今天就要付,利潤卻要很多年以後才知道有沒有。第二類是準備IPO,但最後既上不了市,也無法在私募市場籌夠錢的公司。過去兩年資本充裕,問題可以靠融資覆蓋,一旦資本市場收緊,商業模式破綻便會暴露。第三類是槓桿已經太高,還要不斷借新債還舊債的公司。
相對而言,筆者仍然更偏向兩端。一端是盈利強、資產負債表好的超大型科技公司,它們有能力繼續燒錢,也有成熟業務替AI投資買單。另一端是未來兩三年訂單已經鎖定的硬體公司。無論最終哪一個AI模型贏,GPU、網路設備、電源和資料中心設備都還是要買的。
每一輪科技革命都會過度投資。鐵路如此,電氣化如此,互聯網如此,AI不會例外。很多基礎設施都是在資本最瘋狂的時候建出來的,但是科技革命最後成功了,很多初期參與者卻犧牲在半道上。筆者認為這次調整對於AI革命未必是壞事,它讓資本重新審視盈利和回報,讓企業重新考慮槓桿,也讓市場重新分辨誰是真的賺錢,誰只是站在風口上講故事。
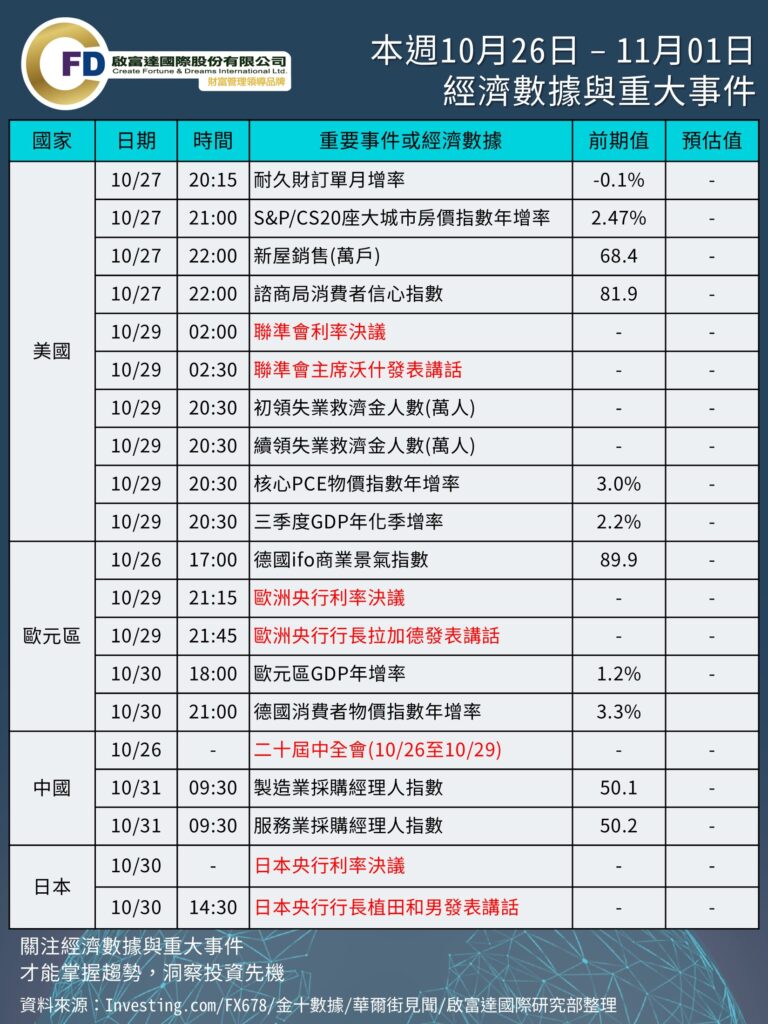
本周市場焦點是三大央行的利率決定,一、美國聯準會預期維持聯邦利率在3.75-4.0%區間不變,華許談12月升息才是關鍵。二、歐洲央行料亦不升息,可能暗示12月或需升息。三、日銀估計不升息,同樣可能暗示12月升息。
除此之外,關注美國GDP、PCE通膨、歐元區GDP,關注中國共產黨20屆五中全會、巴西總統選舉和以色列議會選舉。(本文純屬個人觀點,不代表所在機構的官方立場和預測,亦非投資建議或勸誘。)
本週 10/26 – 11/01 重要事件與數據
重要經濟數據
。10/26 (一) 德國ifo
。10/27 (二) 美國耐久財訂單、S&P/CS20座大城市房價指數、新屋銷售、諮商局消費者信心
。10/29 (四) 美國初領、續領失業金人數、PCE、GDP
。10/30 (五) 歐元區GDP
。10/31 (六) 中國PMI
其他重要事件
。10/26 (一) 中國二十屆中全會(10/26至10/29)
。10/29 (四) 聯準會利率決議、聯準會主席沃什發表講話、歐洲央行利率決議、歐洲央行行長拉加德發表講話
。10/30 (五) 歐日本央行利率決議、日本央行行長植田和男發表講話
美聯儲、日本央行、歐央行同周議息,普遍預期按兵不動、焦點在12月路徑指引;財報季迎最高潮,谷歌、微軟、亞馬遜、英特爾領銜美股,韓國三星、SK海力士與日本鎧俠驗證AI存儲景氣,A股宇樹、茅台及「易中天」集中登場。Anthropic招股書或發布。以色列大選牽動中東局勢與油價,巴西大選同步上演;美國核心PCE、三季度GDP與中國制造業PMI亦將出爐。
資料來源 https://wallstreetcn.com/articles/3784282