2026年11月07日00:38 環球市場播報
資料來源:新浪財經
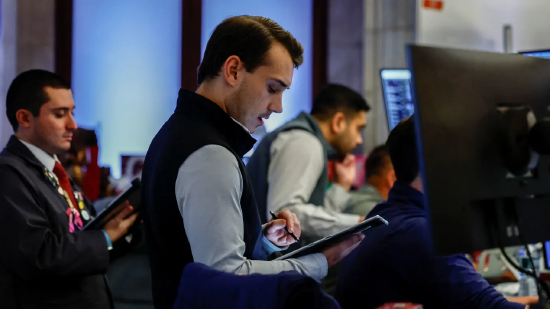 2026 年11 月4 日,美國紐約,交易員在紐約證券交易所場內工作。
俗話說,一場酣暢淋漓的拋售,足以把短線交易員變成長期投資者。這句諺語和一句更為古老的投資名言異曲同工:“街頭血流成河之時,正是買入之機。”
根據貝思波投資集團(Bespoke Investment Group)的數據,週四股市大跌過後,上述投資格言再度得到印證,VIX 恐慌指數創下一波大幅飆升。
Bespoke 統計:自1990 年以來,VIX 指數從20 以下的低位單日至少跳漲5 點的情況一共出現19 次。本週四VIX 從16.6 飆升超11 點,收至28.2,正屬於此類情形。回顧歷史,發生這類行情之後,標普500 指數三個月後回報率中位數為4.2%,六個月後為4.8%;對應時間段獲得正收益的機率分別達到68% 與79%。
Bespoke 聯合創始人保羅・希基表示:“這種由平靜市場驟然爆發的劇烈波動,就如同夏季襲來的強雷暴。天空瞬間烏云密布、狂風大作,但最猛烈的雷鳴與刺眼閃電並不會持續太久。”
當然數據也表明,這類風暴在短期內會帶來衝擊。此類事件發生後一個月,標普500 回報率中位數為2.1%,但平均回報率為‑0.4%。原因在於1990 年、以及2020 年2 月24 日新冠拋售潮初期,幾次波動飆升後市場出現深度下跌。
社群平台X 帳號OddStats 統計,在本週四之前,美股歷史上僅出現過另外12 個交易日,滿足標普500 跌幅4%、納斯達克( 24579.4248 , 264.43 , 1.09% ) 100 跌幅6%;
科技股波動更為劇烈,納斯達克100 指數錄得2020 年3 月以來最差單日表現。那斯達克波動率指數VXN 暴漲超13 點,報38.3,創下2025 年4 月11 日以來新高。
晶片板塊拋壓極為沉重,半導體ETF(SMH)交易價格甚至跌破資產淨值。即便如此,週四收盤前選擇權交易員整體依舊偏向看空:該ETF 合計成交90 萬張選擇權,其中看跌選擇權達67 萬張。 SpotGamma 數據顯示,全部17 億美元選擇權權利金當中,15 億美元來自賣權。