時間:2026年10月4日
資料來源:新浪微博
美國債市跌跌不休,連弱過預期的就業和通膨數據也無法扭轉債券投資者的悲觀情緒,十年期國債殖利率升至2002年以來罕見的高位,全世界國債市場、信用債市場一起震盪。美國最新核心PCE顯示通膨回落,九月新增就業更遠低過市場預期,多名聯儲高官也對十月加息潑冷水,期貨市場把十月加息的機率定價到18% ,但是市場對資金成本高漲警戒心並未改變。股市一直對升息反應溫和,但是除納斯達克,其它兩指數也開始下挫。受美債殖利率上揚的刺激,美元匯率攀高,黃金白銀連同大宗商品齊齊調整· 。美伊戰事了無止境,布蘭特原油期貨持續攀升,但美國期油價格止升回落。
美國八月通膨調整後的個人消費環比擴張了0.6% ,這是2024年底以來最快的花錢速度。儘管生活成本不斷上漲,大宗消費如汽車、家具需求依然強勁。強勁的股市和旺暢的勞工市場支撐著經濟活動,第二季GDP從1.5%被上方修正至2.2% ,阿特蘭大聯儲的現時GDP模型顯示目前美國的經濟成長率約在5%左右。
市場較關心的PCE通膨,較上季0.3% 、年比3.4%符合預期,而核心PCE較上季0.2% 、年比3% ,勢頭弱過市場預期。聯邦儲備銀行升息無法改變地緣政治情勢或石油供應,所以資金更關心核心通膨數據。九月非農就業增加了29K ,遠差過分析員預測的82K ,之前兩個月的數字也被向下修正。單月就業數據一般較波動,不宜作出趨勢性判斷,不過起碼給了聯邦儲備銀行暫停升息、就地觀察的可能。
面對連續的偏弱數據,市場迅速修正了對聯邦儲備銀行升息的判斷。利率期貨市場對十月升息在上周初給出了70%的機率,PCE通膨數據出來後定價跌至35% ,非農數據一公佈更直插18% 。的確最新數據給了沃什聯邦儲備銀行在中期選舉前不升息的選擇權。
不過這組數字並沒有改變物價回落過慢的大局勢,通膨水準距離政策目標仍有很大的差距。在未來幾個月通膨需要繼續放緩,才能令貨幣當局兌現控制通膨的承諾,從而停止升息。筆者認為十月升息機會已大幅下降,不過仍維持明年三月之前還有兩次升息的機會。
美國三十年期公債殖利率勢如破竹,連續破位並創下2002年以來的新高,殖利率曲線全線上移,十年期與兩年期公債殖利率進一步縮減,距離殖利率倒掛越來越近。公司信用債市場也動盪不已,個別AI hyperscaler公司的CDS價格,已經接近中國地產商的美元債券出事前的水平。債市警號頻傳。
債市動盪有多方面的原因。美伊戰事結束看來遙遙無期,布蘭特原油價格再上每桶100美元;美國通膨回落不足,沃什聯儲鷹派應對,升息力度可能超預期;美元利率與日圓、歐元利率之間的利差縮減,海外資金流出美元資產。然而,升息並不能製止汽油柴油價格上漲,利率上下、美元漲跌均屬週期性因素。
筆者相信結構性因素才更值得重視,美國的流動性已由充裕轉向短缺。美國公債殖利率全線升到2008年之前的高位,說明兩輪QE所帶來的超寬鬆貨幣環境已經消失殆盡。儘管聯邦儲備銀行的資產負債表比2008年的水準仍大很多,經濟體量也大了,資金需求也高了,市場槓桿更猛了,美股的狂熱直逼Dotcom時期。
造成市場流動性結構性下降的第一個原因,是年復一年的財政赤字。美國花了兩百多年才累積下第一個一兆美元的聯邦債務,如今每七個月便製造出一兆新增債務。每年財政部花在利息支付上的開支,已經超過聯邦國防預算和教育預算之和,而且山姆大叔根本無意放慢瘋狂燒錢的速度。市場用腳投票,告訴政府這樣做是不可持續的。
第二個原因是,科技巨企這些年都製造出大量的利潤,花不掉就去回購股票。但AI軍備競賽讓地主家也沒有餘糧了,自由現金流開始力有不逮捕了,hyperscalers紛紛發債籌錢,不僅發美元債,還發歐元債,甚至瑞元債。小一些的公司則從私人信貸、基建基金籌錢,將不少原本留在銀行或貨幣市場基金的短期資金直接鎖成長期投資。未來三年AI產業預計將出現至少3.5兆美元的資金缺口,與國債爭奪資金在所難免。
第三個原因是去美元化、去美債化。自從美國凍結俄羅斯在美資產,各國及高淨值人群便擔心自己的美元資產會否被「武器化」,資金悄悄調整配置。海外資金一直是支持美債的重要來源。第四個原因是「不惜代價降通膨」的聯邦儲備銀行,令財政部發債成本越來越高。由於長債受壓,貝森特專門把今年的發債重點放在短債上,結果沃什鷹派加息,把短債發行成本也推上去了。聯邦儲備銀行與財政部的政策目標根本就是背道而馳的。
媒體對收益率突破心理關卡較關注,筆者則不太在意所謂的關口位,更傾向於相信這是一個溫水煮青蛙的過程。流動性短缺大勢已成,只是不知何時、如何爆出來。債市像空氣中充滿油氣的加油站,至於火星何時出現則未可逆料。整個資本市場最脆弱的一環(如大模型IPO不順利、大公司信用評等遭到降級)崩裂,則可能觸發連鎖反應。
筆者想強調,美債殖利率從接近零直升至5%以上,是巨大的落差,上次如此戲劇性的變化發生在八十年代初的沃爾克聯儲期間。如今在華爾街指點江山的明星分析員中,沒有一位經歷過當年的慘烈情景,筆者也沒有經歷過,投資人宜審慎。
儘管債市動盪,美股卻顯得相對從容。大型科技巨企的獲利能力依然強勁,這是與當年Dotcom狂潮的最大差異。如今S&P的PE估值比歷史水準高一些,但也不算瘋狂貴。值得指出的是,獲利主要集中在科技公司和銀行身上,而他們的獲利前景取決於AI ,包括大量「循環繁榮」。在過去一個月中,上漲的主要是AI股,而其他板塊則承擔著資金成本上漲的壓力。
最後分享一段在X上的推文。查理–比萊羅:“英偉達市值5.4萬億美元,比Russell2000指數中所有公司的總市值還多出2萬億。這看上去很瘋狂,直至你了解到英偉達在過去一年盈利了1930億美元,而Russell2000指數成員集體虧損了130億” 。這句話有幾層意思,請諸君自行品味。
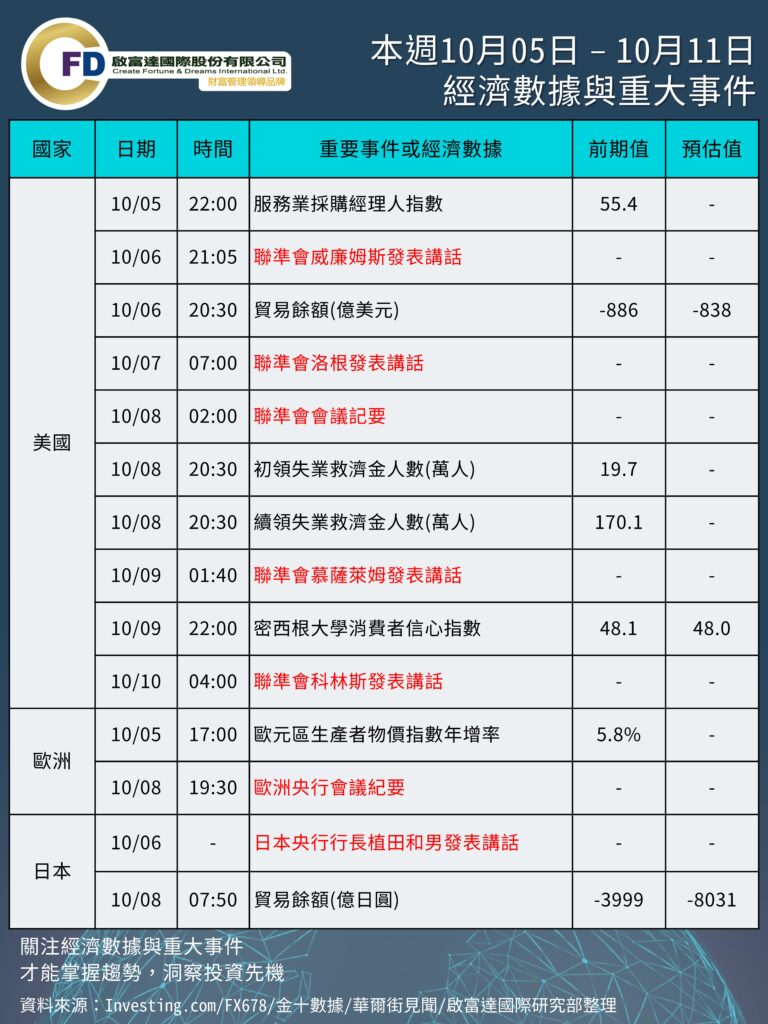
本週重要數據不多,市場聚焦仍在債市上。重點看1 )FOMC九月會議的紀要,尤其是成員對未來管控通膨的態度和資產負債表的管理;2 )ECB九月會議的紀要,一窺接下來的加息路徑圖。留意美國消費信心指數。
本文純屬個人觀點,不代表所在機構的官方立場與預測,亦非投資建議或勸誘。
本週 10/05 – 10/11 重要事件與數據
重要經濟數據
。10/05 (一) 美國服務業PMI、歐元區PPI
。10/06 (二) 美國貿易餘額
。10/08 (四) 美國初領、續領失業金人數
。10/09 (五) 美國密西根大學消費者信心指數
其他重要事件
。10/06 (二) 聯準會威廉姆斯發表講話、日本央行行長植田和男發表講話
。10/07 (三) 聯準會洛根發表講話
。10/08 (四) 聯準會會議紀要、歐洲央行會議紀要
。10/09 (五) 聯準會慕薩萊姆發表講話
。10/10 (六) 聯準會科林斯發表講話
下周美聯儲會議紀要定調12月加息預期;10年期、30年期美債合計逾610億美元拍賣同步施壓利率。美伊局勢持續升溫,疊加胡塞武裝與沙特沖突,G7擬釋放石油儲備對沖供給風險,油價波動加劇。植田和男發言或為日元走勢定調。世界AI峰會召開,AMD蘇姿豐訪韓,算力期貨、英特爾漲價等AI產業鏈信號密集釋放。諾貝爾獎五天連發,A股節後重開。
資料來源 https://wallstreetcn.com/articles/3782971