時間:2026年9月29日
資料來源:新浪微博
全球長債市場出現恐慌拋售,美國十年期公債殖利率在一週內跳升22點,三十年期升23點。美財政部的市場干預再次不慍不火,招致投機者放膽沽空,美、日、法、英、德三十年長債連環暴挫。市場加深了聯邦儲備銀行「更長、更高」的升息預期,美元指數上漲。股市反應則出奇地冷靜,美股帶動多數股市回升。原油價格獲利回吐,金銀失卻避險功能,跟隨流動性而走弱。
美國總統川普很喜歡吹噓,美國經濟是世界上最炙手可熱的( hottest economy in the world ),這次他的如願以償了,經濟數據確實強勁,債市卻因此崩盤。美國十年期公債殖利率突破了5.2%的心理大關,三十年期5.5%則是2004年以來最高的水準。美國三十年固定按揭利率平均值飆升至7.45% 。筆者看來,債市已經狼煙四起了。
最新長債拋售的直接誘因是,消費信心指數和PMI綜合指數均處在高位,顯示經濟仍在擴張中,根本見不到衰退的跡象,市場認為聯儲需要更長的升息週期和更高的政策利率水平。在結束不久的FOMC會議上,決策者預計今年再加息一次25點,債市則已經變得更悲觀,利率期貨市場現在定價了在未來一年再加息三次,合共75點。
經濟活動依然旺暢,其實不算新聞。亞特蘭大聯邦儲備銀行的GDPNow模型先前已經預測,今年第三季美國GDP成長高達5% ,經濟活動並沒有真正放緩。更細一點看,美國經濟處在K型發展狀態,對AI股票有投資的消費者花錢很爽,但中低收入家庭中沒有股市投資的便掙扎在生活成本困境中。美國各行各業投資並不理想,但是AI關聯的資本開支不僅規模龐大,而且還在加速中。
相對於經濟活動,通膨更令人揪心。物價上漲並沒有失控,但是回落速度的確不如預期,換上一位將通膨押回政策目標為己任的新聯儲主席,在石油價格高騰、油品生產不足、美伊戰爭看不到結束的情況下,政策利率處在高度不確定狀態。更重要的是,資金流動性出現了逆轉。
2008年以後的多數時間,量化寬鬆令經濟沉浸在流動性過剩之中,資金成本低、上市公司回購股票、金融機構樂意槓桿,如今一切改變了。而且,財政失控下政府的發債壓力巨大、發債成本上揚,恰巧遇上AI公司大規模發債,長債市場供需均衡被打破,而海外資金購買美債的興趣也快速冷卻。聯準會為首的大國央行紛紛從QE轉入QT ,貨幣政策收緊。
債市十分動盪,不過筆者暫時看不到有特別的催化劑,觸發流動性連鎖反應,但是金融環境在明顯惡化卻是不爭事實。抵押利率破位高升、國債和AI爭搶資金、不合作的央行政策、不受控的能源價格,令32萬億美元市值的美國國債市場猶如充滿油氣的加油站,一顆火星便可能帶來連串的爆炸。
美國股市,對債券慘遭拋售反應冷淡,上週更錄得上漲。美股上漲主要由科技股(尤其AI股)驅動,他們對利率環境的敏感度遠低過週期股,多數公司的獲利前景也不錯,股債脫鉤在一定程度上可以理解。然而,AI基建公司燒錢速度驚人,明年預計資本開支更可達2兆美元,已經無法靠自由現金流支撐了。AI債與國債爭奪資金,加劇了流動性短缺。
出事的不僅是美債,法債、英債、德債、意債、日債也同步被拋售,資金對收益率明顯有上漲預期。歐洲各國更面臨經濟結構性退化、無力收縮財政赤字、不少國家政治不穩定,在筆者看來法國和英國甚至可能出現債務危機。債市是全球互通的,央行政策相對同步,市場情緒亦具傳染性。
美以發動對伊朗軍事攻擊已滿七個月了,國際原油價格如過山車般動盪,整體上漲幅度頗大,但是全球經濟成長所受到的衝擊卻小過經濟學家(包括筆者)的預測。根據獨立顧問公司Capital Economics的計算,今年第二季全球經濟成長與一年前相比基本上差不多,衝擊主要體現在物價上。來自美國的原油出口填補了部分缺口,中國大幅減少了石油進口,加上更多俄羅斯石油進入流通,石油危機並沒有全面爆發。
在接下來的幾個月,油品危機卻可能爆發。美國的柴油價格創下每加侖6.53美元的歷史新高,漲幅遠大於汽油價格。川普上週提出了限制柴油出口。雖然白宮否認近期有此打算,但是柴油對農業、運輸和取暖的影響頗大,中期選舉前出現此論應非空穴來風。
中東戰事及俄烏衝突,不僅削弱了原油生產和運輸能力,也導致當地重要石化、煉油設施遭受重創。根據國際能源總署揭露,中東九國40-80處關鍵能源設施遭到嚴重毀損。近月俄羅斯最大的32座煉油廠中28座受到烏克蘭無人機攻擊,30-45%的煉油產能處於癱瘓狀況。恢復煉油廠正常運作,一般起碼需要一年時間,油品危機已經悄悄來臨。
柴油、航空油、石腦油、液化氣(加上合成氨、氮肥)首當其衝。這些民生用品的短缺,令今年冬季供應出現嚴重缺口,對已開發國家這意味著價格上升,對開發中國家則可能是斷供,也可能對農業生產構成衝擊。
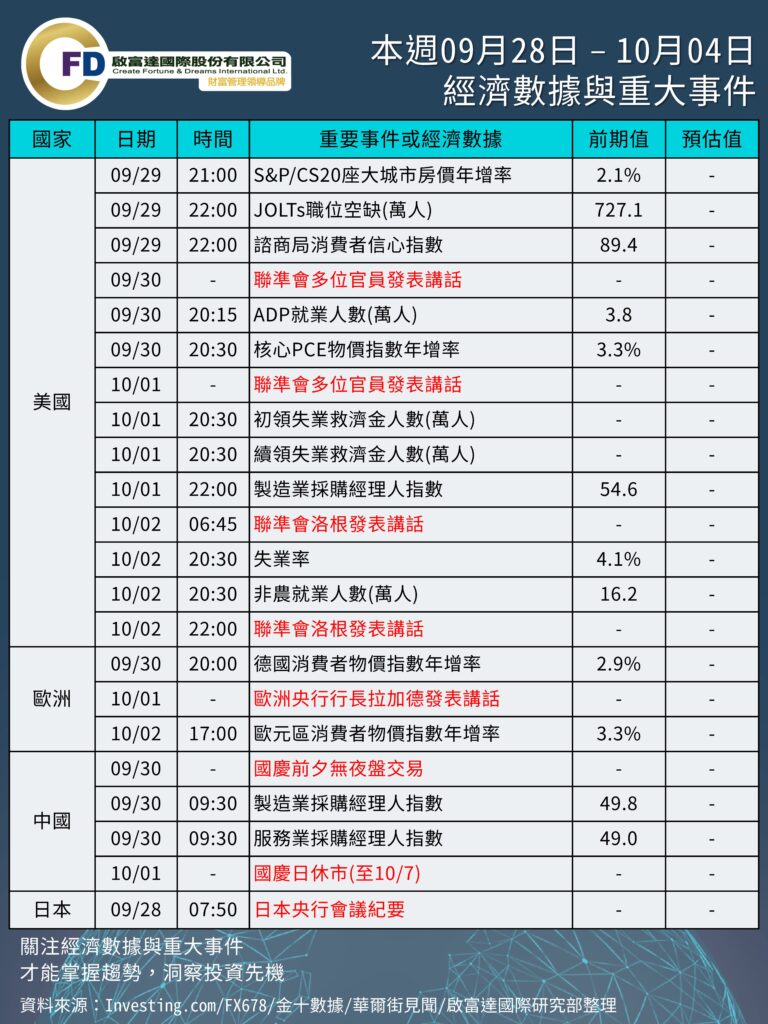
本週焦點在美國兩個數據,1 )八月PCE ,預測PCE0.4%mom ,3.7%yoy ,核心PCE0.3%mom ,3.3%yoy ,通膨居高不下,給聯儲添加十月加息的壓力;2 ) 九月非農職位,通膨居高不下,給聯儲添加十月加息的壓力;2 )九月非農職,就業增加90K 3 %就業另外關注歐洲央行主席拉加德在歐洲議會的演講、日本銀行九月會議紀要及歐元區PMI 。
本文純屬個人觀點,不代表所在機構的官方立場與預測,亦非投資建議或勸誘。
本週 09/28 – 10/04 重要事件與數據
重要經濟數據
。09/29 (二) 美國S&P/CS20座大城市房價年增率、JOLTs、諮商局消費者信心指數
。09/30 (三) 美國ADP、核心PCE、中國PMI、德國CPI
。10/01 (四) 美國初領及續領失業金人數、製作業PMI
。10/02 (五) 美國失業率、非農就業人數、歐元區CPI
其他重要事件
。09/28 (一) 日本央行會議紀要
。09/30 (三) 聯準會多位官員發表講話、中國國慶前夕無夜盤
。10/01 (四) 聯準會多位官員發表講話、歐洲央行行長拉加德發表講話、中國國慶休市(至10/7)
。10/02 (五) 聯準會洛根發表講話
下周美國非農與PCE數據將發布,考驗美聯儲加息路徑;中國PMI、澳洲聯儲決議同步來襲。科技領域,OpenAI開發者大會、特斯拉Roadster亮相、SpaceX星艦試飛、谷歌TPU衛星發射、美光財報密集登場。特朗普拒絕伊朗停火方案,霍爾木茲談判生變,油價與地緣風險交織。國慶期間,A股10月1日至7日休市。
資料來源 https://wallstreetcn.com/articles/3782598