時間:2026年11月2日
資料來源:etnet經濟通
有錢也不准任性!市場用一記響亮的耳光,讓股市中最牛的幾家科技公司知道誰是真正的boss 。
AI股票的拋售,上週從NeoClouds蔓延到Hyperscalers ,投資者對科技巨企亂燒自由現金流失去了耐心,Alphabet 、Amazon 、Meta暴跌,Intel股價更出現了斷崖式崩盤,一天洩29% 。Anthropic據傳無法獲得投資等級債券評級,OpenAI據傳被迫將IPO集資金金額大幅減至200美元。接下來問,如果需求不濟,半導體晶片的龐大訂單也需要重新評估,費城半導體指數跌7.2% ,英偉達跌4.2% 。
相反,債市對利率政策的反應較為溫和。美歐日三大央行議息、巴西以色列大選、新雲公司資金疑慮、石油/柴油供應短缺,都沒在債市激起大的浪花。美國兩年期公債殖利率下降2點,十年期持平。受法國街頭動盪衝擊,法國十年一度升破5% ,法德國債利差擴大。美伊摩擦加劇,原油價格持續攀升,美國柴油均價創歷史新高。動盪之秋,美元綜合匯率持續上揚,黃金大跌,白銀慘跌。受駭客在交易平台盜取以太幣訊息影響,虛擬貨幣價格重挫。
AI牛市遭遇了過往四年以來最大的拋售浪潮,資金重新審視巨額大型基建的投資邏輯。投資AI基建不再是追捧的理由,更重要的是獲利確定性,同時必須維護公司的自由現金流。市場逐漸形成共識,AI基礎建設的成長勢頭,也許正在見頂。假若如此,必須評估AI硬體公司目前所累積的訂單有多少可能被撤銷。
AI革命,無疑是近兩百年所見最偉大的革命,長期來看它將對人類的生產、生活甚至社會都產生巨大的影響。然而,AI革命的前景與AI公司的財務狀況,是兩個不同的概念。股市AI概念中最大的矛盾是,花大錢投資AI基建的公司和賺到大錢的硬體公司之間是分離的,AI投資尷尬地遭遇現金流困境,不僅體弱的NeoCloud資金不足,連財大氣粗的科技巨企也燒光了自由現金流。
第二個矛盾是短期的資金投入與長期的資金回報明顯錯位,當市場對未來的夢和不確定性不再不設限包容,故事便難講下去。第三,hyperscaler投入巨額資金囤積高端算力,形成算力過剩。它們一般以七年折舊的會計準則入賬,但是算力迭代很快,兩年後算力價值就大不一樣了。第四,閉源收費模式遭到開源模式的低價競爭,高端大模型被迫大幅降價,衝擊長期估價水準。最後,AI公司在革自己的命,智能體的出現令搜尋流量大減,其它護城河也受到侵蝕。
對AI進行研發和投資,原本是公司行為,它們的財務狀況當屬信用風險。但這兩年流行的循環訂單、交叉持股將風險揉在了一起,信用風險變成了金融風險、市場風險,而且AI資產多數均為流動性差、透明度低、難以市場對價估值(mark to market )的,一旦一家公司爆發危機,便可能“觸發火燒連營” ,這恰恰是次貸危機留給我們的教訓。
筆者不認為這次股市調整,在為股市AI熱打上句號,但是AI行業確實需要一次重新洗牌,市場需要把聚焦從“詩與遠方” ,調回到應用、盈利、現金流以及還款能力。筆者看好AI股市,不過預計未來幾個月AI股市風高浪急。
FOMC以10比2通過決議,將聯邦基金利率維持在3.75%-4.00% 。值得注意的是,聯邦儲備銀行將經濟活動的描述提升至「強勁」,同時強調通膨仍然偏高,需要「累積更多資訊」來決定下一步政策。換句話說,暫停不是緊縮結束,只是九月升息後需要更多時間觀察。
儘管沒有升息,沃什對經濟情勢判斷的改變卻是肉眼可見的。兩個月前在聯邦儲備銀行年會上,他堅稱抗擊通膨不動搖,這次卻暗示物價壓力略有改善,十二月加不升息看屆時的情形。他再度拒絕為十二月提供前瞻性指引,重申通膨尚未回到目標,卻不告訴市場下一步該怎麼做。交易員認為沃什抗通膨語調放緩,兩年期公債殖利率會後回落,不過市場對十二月升息的預期很高,維持在八成以上。
長端公債殖利率不降反升,顯示國債市場市場最擔心的不是聯邦儲備銀行升息,更是債務負擔。美國財政赤字居高不下,投資人需要更高的期限溢價,才能補償未來十年的財政風險。短債在交易沃什,長債在交易華盛頓。兩者未必朝同一個方向走。筆者維持先前的預期,聯邦儲備銀行十二月會再次升息,明年第一季可能再加息一次。當前經濟成長仍有韌性,通膨高於政策目標,聯邦儲備銀行暫無理由急轉向。
明年的故事,或許可以分成上下兩場。高利率、能源價格上漲和融資環境趨緊最終會拖慢美國經濟,今年初減稅效應基本上結束,油價、租金的基數效應顯現,通貨膨脹應該逐級回落。同時AI投資成長在2027年上半年見頂,而AI應用已在就業市場形成通貨緊縮力量。聯邦儲備銀行持續維持高利率的必要性便可能迅速消弒,而資金流動性壓力卻變得越來越大。
筆者預計,聯邦儲備銀行可能在明年下半年啟動降息週期,屆時降息速度快過市場想像。未來一年美國利率路徑或許像倒V :先升息,再降息;年底的政策利率反而可能低過年初。當然,能源價格、AI投資、金融市場都存在重大不確定性,因此政策利率路徑仍有重大不確定性。
美國中期選舉進入最後階段,華盛頓和華爾街都在準備重新洗牌。民主黨只需要在眾議院淨增四席便可奪回控制權,參議院同樣只差四席。PolyMarket (國際版)顯示,民主黨拿下眾議院的機率已升至94% ,拿下參眾兩院達到68% 。儘管民主黨籌到的資金數量只有共和黨的四分之一,但成功地把選舉主題聚焦在物價和貪腐上。
如果出現民主黨橫掃,那是重大政治新聞,但民主黨也沒有能力大幅扭轉美國政策。川普仍然坐在白宮,擁有否決權,並掌控行政部門,民主黨很難在稅務改革、醫療改革或氣候法案上推動重大政策修正。改變發生在權力結構。過去兩年共和黨控制白宮和國會兩院,川普在政策上欲取欲捨,但一旦兩院變藍,他的角色就會從議程製定者,轉為防守者。
國會多數黨,也掌控委員會主席、傳票權、聽證權、預算權等議程,一旦民主黨重奪眾議院,目前被壓住的許多調查很可能被迅速啟動。民主黨2018年奪回眾議院,川普白宮就面對眾多且不斷升級的調查、傳票、聽證,最終演變為彈劾。如果民主黨這次拿下兩院,勢必重啟對行政權的製衡。彈劾總統由眾議院發動,但最終定罪需要參議院三分之二以上的支持。民主黨目前是跨不過成功彈劾的門坎,但彈劾調查本身足以佔據政治議程、消耗白宮資源,放大政府每一次失誤。
國內立法空間一旦被堵住,總統往往會更依賴不需要國會批准的行政工具,貿易政策就是其中之一。筆者相信川普可能將更多政治資本押在關稅和貿易議題上,重點更集中在較不受限的海外政策。民主黨控制國會後,有可能透過撥款、聽證和立法議程,對伊朗戰爭、烏克蘭援助、以色列政策以及軍事開支施加更大壓力。
藍潮可能令美國進入更強烈的製度對撞期:白宮依靠行政命令和總統權限推動政策,國會則依靠預算、調查和立法權力加以製衡。政府關門、債務上限、撥款談判,可能重新成為華盛頓的常態。無論哪一黨勝選,美國財政赤字都很難有根本改善。政治僵局有時反而是金融市場喜歡的,因為政府「什麼都做不了」,本身就是一種政策確定性。歷史上,共和黨總統配上民主黨國會,中期選舉後十二個月標普500平均表現也不差。
如果真的出現藍潮,最值得觀察的不是選後華爾街的升跌,而是接下來華盛頓權力關係的改變。川普依然是總統,卻不再擁有一個可以順暢貫徹其意志的國會;民主黨重掌國會,但仍無法主導政策。美國政治由單邊推進轉入全面製衡,調查、預算和行政權的角力再次成為常態。民主黨及支持者從來不乏反川普情緒,但目前缺少一位能夠將這種情緒轉化為全國性政治聯盟的領袖。
本週關注美國非農就業數據,預估18K ,vs上期29K 。英格蘭銀行例會,預計不升息。
本文純屬個人觀點,不代表所在機構的官方立場與預測,亦非投資建議或勸誘。
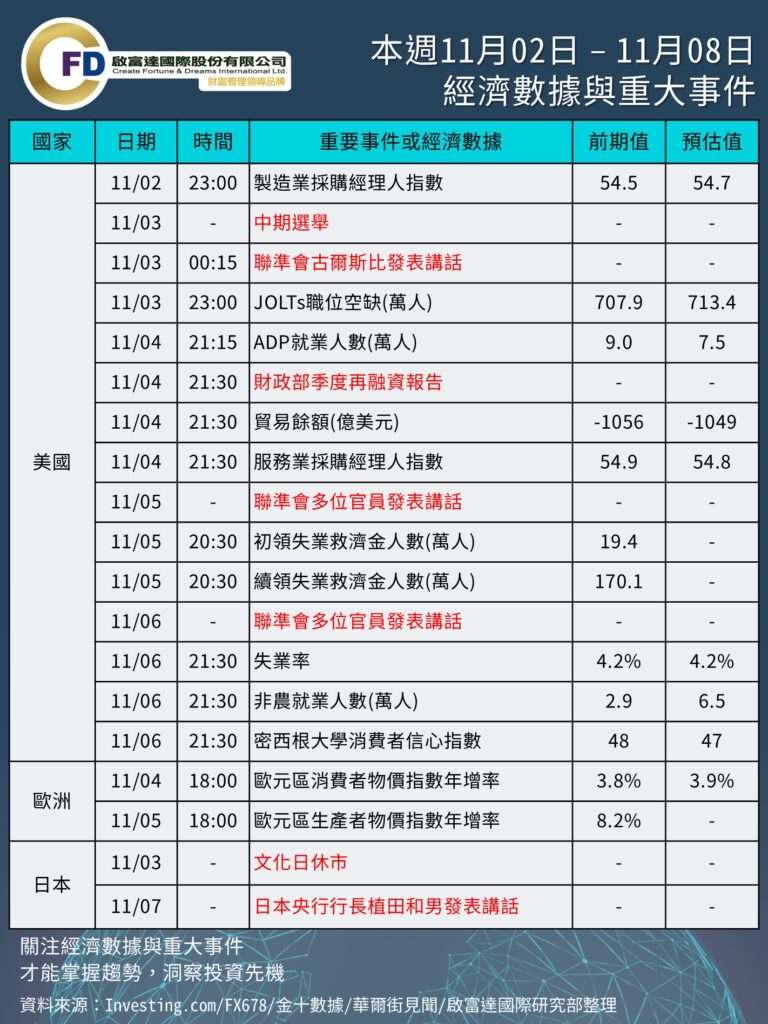
本週 11/02 – 11/08 重要事件與數據
重要經濟數據
。11/02 (一) 美國製造業PMI
。11/03 (二) 美國JOLTs
。11/04 (三) 美國ADP、貿易餘額、服務業PMI、歐元區CPI
。11/05 (四) 美國初領、續領失業金人數、歐元區PPI
。11/06 (五) 美國失業率、非農就業
其他重要事件
。11/03 (二) 美國中期選舉、日本文化日休市
。11/04 (三) 美國財政部季度再融資報告
。11/05 (四) 聯準會多位官員發表講話
。11/06 (五) 聯準會多位官員發表講話
。11/07 (六) 日本央行行長植田和男發表講話
全球科技股暴跌後,下周蘋果、AMD財報將是AI敘事能否重建的關鍵檢驗。同時,美國中期選舉改選眾參兩院,結果直接決定特朗普後兩年施政空間;以色列議會選舉結果公布、俄美烏三方談判擬重啟,地緣風險持續擾動市場。美非農數將出爐,中國外匯儲備同步披露。中國金融管理部門周一將開會研究推動支持資本市場工具使用。此外,蘋果Apple智能將接入千問。
資料來源 https://wallstreetcn.com/articles/3784849