時間:2026年11月9日
資料來源:etnet經濟通
華盛頓的一場藍色風暴,令華爾街發出了紅色警報。民主黨橫掃參眾兩院,第二天納斯達克100跌掉了3.2萬億美元市值,資金對AI行業從“詩與遠方”的遐想,回歸到現金流的盤算,寫下了2020年以來最大的單日跌幅。避險意識之下,資金流向國債市場,美債全面向好。恐慌指數VIX攀升,美元反倒成為避險天堂,美元指數上揚,金銀亦走強。美伊談判露曙光,油價上周大幅回檔。
AI股暴跌是否意味著AI牛市的終結?筆者認為不是。四個判斷:1 )AI革命能否延續?前途靚麗;2 )AI公司財務是否穩健,估值是否合理?AI公司的財務狀態各自不同,分化勢在必行;3 )AI目前的核心問題是什麼?資料中心和獲利盡快落地,美國資料中心建設會放緩,這對體質弱的公司是奪命索,但對盈利健全的公司問題不大,放緩資本開支速度就是了;4 )AI硬體訂單如何?看來部分訂單會取消,但以目前積壓數量看,短期問題不大,長期注意週期性起伏。筆者相信這是一場股市重新洗牌,而非一個時代的終點。
先談中期選舉。美國中選過後股市通常會漲,幾乎是華爾街最穩定的法則之一。在過去八十年裡,如果投資人在中期選舉前最後一個交易日買入美股,而起碼一院易手,之後六個月和十二個月幾乎都能夠賺錢,上一次例外還是1946年。其邏輯並不複雜,選前市場擔心不確定性,選後政治格局明朗,風險溢酬下降,資金重歸基本面。然而2026年,這套劇本似乎倒過來演了。
其差異在於本次選舉前,市場並沒有經歷典型的「先跌後漲」。史上中期選舉年份,標普500從年內高點到低點平均回撤約18% ,今年跌幅小很多。選舉前預跌有限,所以選舉後要先還之前AI牛市的債,市場才能在更堅實的基礎上再出發。筆者看來上週股市調整,與其說是中期選舉所致,不如說是選舉結果觸發了早就該發生的AI調整。
民主黨橫掃,是重大政治新聞,但不代表美國政策會突然大幅左轉。川普仍坐在白宮,掌控行政部門,也擁有總統否決權,民主黨即便控制兩院,也難在稅務、健保、氣候等重大政策上逆轉。過去兩年,川普在政策上幾乎是隨心所欲。國會變藍後,他的角色會從主動的議程製定者,轉為越來越需要防守的總統。
在川普第一任的中期選舉中,民主黨也曾奪回眾議院,川普白宮隨即面對一輪又一輪調查、傳票和聽證,最後演變成彈劾。總統被定罪需要參議院三分之二以上支持,這個門檻民主黨根本無法跨過,但彈劾調查本身足夠消耗白宮資源,佔據政治議程,並放大政府每一次政策失誤。筆者預計預算審議、撥款談判和債務上限等,都會成為民主黨逼迫白宮讓步的重要工具。
國內立法空間被堵住,總統往往會更依賴那些不需要國會直接批准的行政工具。筆者相信,倔強的川普會將更多政治資本押在關稅和貿易議題上,政策重心也可能更集中在總統權限較大的海外領域。民主黨可以透過撥款、聽證和國會監督,對伊朗戰爭、烏克蘭援助、以色列政策以及軍事開支形成更大壓力,卻未必能真正主導外交政策。
其實,政治僵局對於市場未必是壞消息。歷史上,共和黨總統配上分裂國會,甚至民主黨控制國會兩院,股票市場的表現也不差。原因也很簡單,政治僵局意味著重大稅收、監管和財政政策更難落地,“政府什麼都做不了”本身就是一種政策確定性,市場有能力為此定價。中期選舉結果在筆者眼中,不會奪走川普最核心的總統權力,只是墊高了白宮未來兩年的政治成本。
接下來談AI 。民主黨橫掃參眾兩院後,市場擔心AI業發展受到阻撓,支撐AI繁榮的資料中心建設可能遇到新的政治阻力。其實民主黨並不反對AI ,人工智慧關乎美國科技領先地位,兩黨對此並無根本分歧。AI股市熱潮是在拜登任內崛起的,拜登政府推出的《2022年晶片與科學法案》,也在川普執政期得以延續。兩黨的差異主要在於監管方式和利益分配。川普政府傾向於放寬約束,鼓勵科技巨企投資、搶佔全球技術制高點;民主黨則更強調民生、消費者權益和科企的社會責任。未來主要的掣肘不在國會,而在州政府和地方議會。
美國需要更多算力,但是許多美國人不願意在自家門口興建資料中心。科技巨企投資數百億美元興建園區,帶來土地開發、建築工程和地方稅收,政治人物原本將此當作經濟成長和就業政治。然而資料中心建成後,長期就業機會有限,卻持續消耗大量電力、水資源。電力公司興建發電、輸電和變電設施,納稅者的稅金被用來補貼算力擴張。
資料中心享有土地和稅收優惠,一般家庭未必得到相應補償。居民開始質疑,為什麼用自己的生活成本,換取科技大廠的獲利成長?高盛估計,占美國規劃中資料中心容量約45%可能受到限制。項目未必全數取消,但未來算力擴張面對更高的政治門檻。德州擁有佔全美規劃容量四分之一的資料中心,新當選州長承諾,在製定保護當地居民的法規之前,暫停批准新的資料中心專案。
市場原本假設科技公司只要籌夠資金、購買晶片,便可擴張算力;如今則還需爭取居民和地方政府的支持。審批時間延長,專案投產及收入兌現存不確定性,而藉款利息支付卻不延遲。資金實力雄厚的科技巨企可以放慢建設步伐;依賴借債建設、尚未形成穩定現金流的Neocloud企業則面臨流動性壓力。同時,晶片和電力設備訂單可能延後或取消,市場的成長預期也要重新調整。
筆者不認為美國AI產業會因此停止發展。已經擁有資料中心和穩定算力供應的企業,反而可能因為新專案建設放緩而受益於算力稀缺。真正受到威脅的,是那些商業模式建立在未來幾年高速擴張、持續融資和準時投產的企業。市場過去擔心AI燒錢太多,現在還要擔心錢已經花出去,專案卻無法照計畫落地。
AI的大趨勢並沒有改變,但算力擴張可能比市場原來預期的慢,獲利兌現也可能更遲甚至縮水,資產價格便順勢做出調整。對資金充裕的科技巨頭,這或許只是成長速度的問題;對靠借新債、建新專案維持擴張的企業,時間可能成為最大的敵人。筆者依然看好AI整個產業的發展,但是現金流欠佳的公司或會被洗出局。
至於美國十月非農就業數據,增加165K ,遠強過市場預期,韌性的消費和強勁的資本開支支持著勞工市場,不過對貨幣政策的影響應該不大。
本週關注AI科技股被拋售的後續發展,而重要經濟數據不多。美國十月CPI ,預計CPI和核心CPI較上月回落。
本文純屬個人觀點,不代表所在機構的官方立場與預測,亦非投資建議或勸誘。
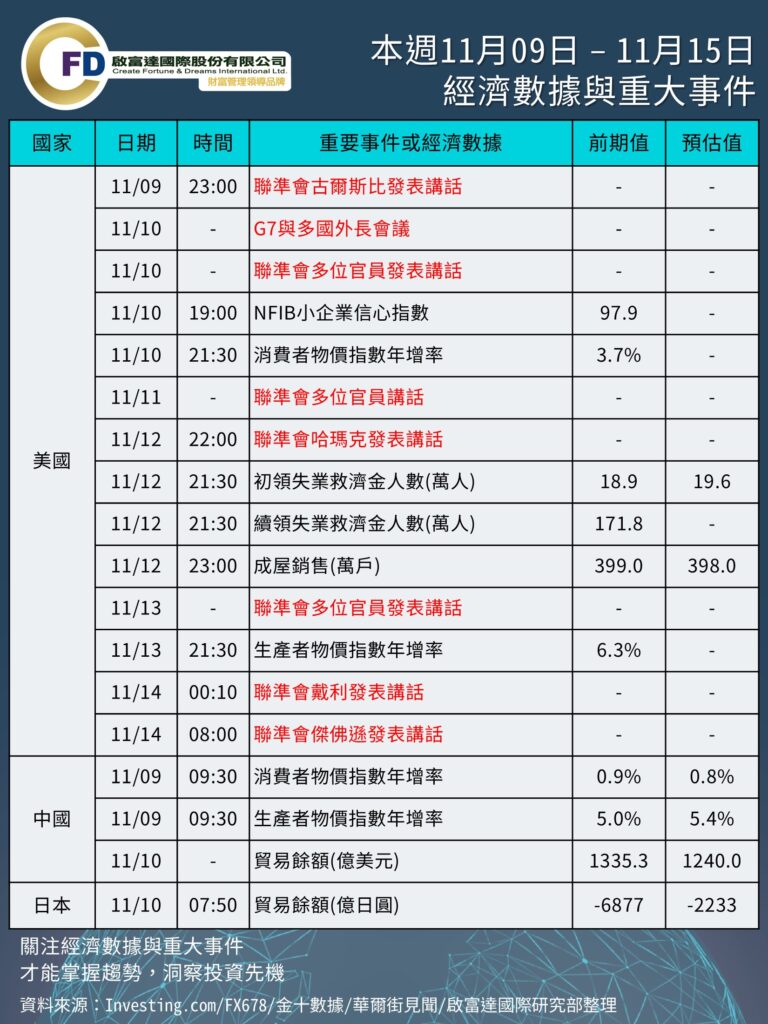
本週 11/09 – 11/15 重要事件與數據
重要經濟數據
。11/09 (一) 中國CPI、PPI
。11/10 (二) 美國NFIB、CPI、中國、日本貿易餘額
。11/12 (四) 美國初領、續領失業金人數、成屋銷售
。11/13 (五) 美國PPI
其他重要事件
。11/09 (一) 聯準會古爾斯比發表講話
。11/10 (二) G7與多國外長會議、聯準會多位官員發表講話
。11/11 (三) 聯準會多位官員發表講話
。11/12 (四) 聯準會哈瑪克發表講話
。11/13 (五) 聯準會多位官員發表講話
。11/14 (六) 聯準會戴利、傑佛遜發表講話
中美通脹數據下周先後落地,美國CPI定調12月加息預期,美聯儲9位官員12場講話密集發聲。俄美烏三方阿布扎比會談與G7外長會議接連登場,地緣風險溢價面臨重新定價;AI暴跌後CoreWeave、應用材料、鴻海財報集中交卷,Anthropic啟動IPO路演,測試一級市場AI估值底線。此外,美債季度再融資、中東局勢等亦值得關注。
資料來源 https://wallstreetcn.com/articles/3785467