2026年11月03日22:07 環球市場播報
資料來源:新浪財經
核心要點
- AI 牛市很難由沃爾瑪(124.86, -2.83, -2.22%)、禮來(1409.38, -1.61, -0.11%)這類股票來領漲。
- 摩根大通(337.98, -2.60, -0.76%)技術策略師傑森・亨特建議顧客保持防禦姿態,直到市場出現明確的恐慌拋售見底訊號。
- 相較於其他大手筆投入AI 建設的科技巨頭,蘋果(331.9, -6.42, -1.90%)曾經擁有的關鍵估值優勢已經不復存在。
牛市想要高歌猛進,領漲主力不會是沃爾瑪、伯克希爾・哈撒韋以及禮來。
過去幾週,資金瘋狂湧入傳統防禦型優質標的;這與半導體、AI 基建投入類股票遭遇拋售形成近乎完全反向的對沖格局。上述三家萬億市值企業,是萬億俱樂部裡僅有的非大型科技股成員。過去一個月,三者合計市值增加5,500 億美元,幾乎抵銷Alphabet 蒸發的市值。
納斯達克(25372.0094, 207.65, 0.83%) 100 指數與標普500 低波動ETF(SPLV)走勢不斷靠攏,畫面看似對稱,但背後反映出投資群體頻繁的戰術輪動,資金在不同因子之間來回博弈。
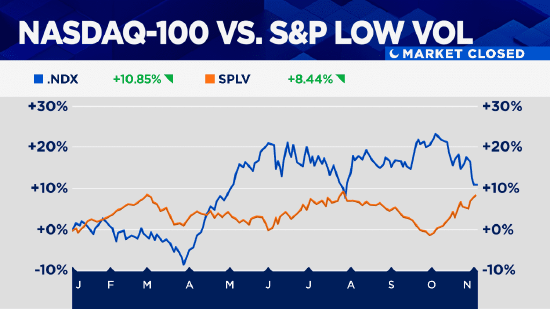
這種板塊間此消彼長,數月以來讓標普500 整體沒有出現顯著回調,但指數始終在5 月以來的區間徘徊—— 而在5 月之後,市場已經經歷兩輪財報季,企業年度利潤增速達到30%。
一週前我曾撰文提到,AI 主題走到成敗攸關的時點:要麼迎來修復,否則就會喪失領漲地位,進而拖累大盤。到目前為止,即便板塊已經進入適度超賣區間,部分超大規模雲廠商也交出表面亮眼的季度財報,AI 板塊依舊沒有起色,市場對它的包容度正在不斷下降。
當市場承壓、投資人開始重新檢視長期看多邏輯時,股價往往需要進一步下探,才能吸引堅定的買方入場;同時市場需要讓逢低買進的投資人受挫,以此消除市場的自滿情緒。我們尚不能判斷是否已經抵達這一階段,但距離這個位置應更近了。
納斯達克100 指數週一收盤恰好落在200 日移動平均線,較高點回撤接近11%。週一早盤反彈嘗試宣告失敗,費城半導體指數再度大跌3.8%,收盤跌破7 月底低點,當時某隻宏觀對沖基金剛完成全部清倉。
摩根大通技術策略師傑森・亨特指出:「市場並沒有遵照季節性規律—— 通常看空的季節性壓力會在10 月中旬消退,反而在夏末秋初的行情裡,月末出現一波極為猛烈的拋壓。」他建議客戶保持防禦,「直到圖表出現明確的築底信號,或是看到恐慌性拋售的清晰跡象。」
這是一套久經市場檢驗的操作思路,但歷史上不少深度回調,並沒有出現徹底的恐慌拋售就宣告結束。
非科技股的韌性獲得市場不少肯定。大量板塊受益於「優質資產」 輪動;油價回落、10 年期美債殖利率跌回5% 下方,也讓被冷落的周期消費板塊得到喘息。
對主動式基金經理人而言,面對高度集中、高度依賴科技股的標普500 指數,可操作空間很大。但我依舊堅持一個觀點:依托AI 敘事建構起來的牛市,如果想要繼續上行,幾乎必須依靠AI 主線重回正軌。一般而言,如果等權重標普500 持續跑贏市值加權版本,往往代表已進入熊市環境。
摩根士丹利(186.09, 0.36, 0.19%)數據顯示,AI 相關成分股在標普500 中的權重雖從高點回落,但依舊接近45%。

從歷史圖表可以看到,本輪上漲行情中AI 板塊也曾出現震盪,之後再度奪回領漲地位。但這一輪考驗更加棘手:先前每一輪AI 建設浪潮,都會出現明確的瓶頸,給投資者可以佈局的資產。
2023‑2024 年,GPU 緊缺,市場就大舉買入英偉達; 當雲算力、電力與冷卻設施成為稀缺資源,超大規模雲廠商、AI 相關工業企業迎來價值重估; 隨後內存晶片成為(1126.52, 51.44, 4.78%),美光(855.1, 21.51, 2.58%)1.45 , 15 . 4.78% )股價一飛沖天。
而正如英偉達黃仁勳所言,當下的約束就是資本本身。這意味著不再有明確資產可以博弈;大型科技企業自由現金流轉負,也推高了全市場資本成本。
實體經濟與金融市場之間多重回饋循環交織、相關性紊亂,進一步消磨投資者信心。美債殖利率走勢不再跟隨油價,而主要受AI 資本開支預期驅動,近期兩者同步下行。 AI 板塊下跌,同時削弱通膨上行動力與股市財富效應;對比一個月前,市場對聯準會升息的預期已經降溫。
這一切看起來像是個精巧的陷阱,對於先前擁擠交易的參與者而言已然成為現實。這是否意味著AI 狂熱行情就此落幕?正如我一再提到,這一輪行情的頂點大致出現在6 月SpaceX IPO 前後。我們無法蓋棺定論,但即便結局如此,走到當下,盤面本就會是這番模樣。
不過,我也不排除一種可能性:市場價格已經充分消化大部分已知利空。
我先前就提出,本週期估值高點已經成為過去。標普500 的遠期本益比已經從一年前的23 倍回落至18.5 倍;納斯達克100 指數20 倍市盈率,相對標普500 的估值溢價來到九年最低水準。市場似乎在定價企業“盈利處於高位、未來會回落”,但至少當下估值風險相比近幾個月已經有所釋放。
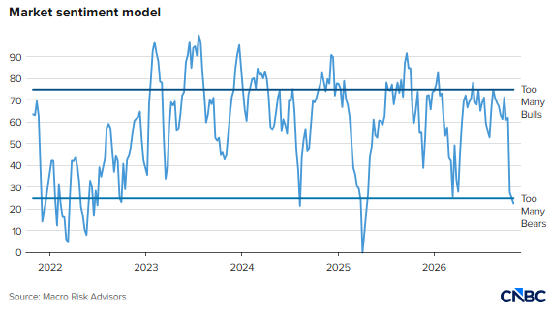
AI 板塊市場情緒下降到低谷,基金對科技股的持股已降到中性度以下。今年3 月30 日、7 月29 日兩次重要階段低點都接近月末;而目前納斯達克100 相對強弱指標的超賣程度,與這兩個時間點完全一致。
因此要警惕,市場有可能出現修復反彈,如果中期選舉落地,交易者緊繃情緒得到釋放,反彈也有可能演變成級別更大的行情,迎接年末收官階段。
市場情緒指標市場分析師最新觀點:“和估值一樣,情緒本身不是擇時工具。但現在幾乎很難找到看多聲音;金融環境收緊,科技財報接二連三惡化,多重利空共振。”
華爾街觀點摘要
- 投資人克利夫・索辛參與訪談,探討AI 普及新階段的商業現實與投資啟示。他把AI 基礎設施的經濟學類比為網路寬頻業者;他提出,AI 帶來的生產力提升,大部分將轉化為消費者剩餘,而非企業利潤,這一觀點很有啟發性。
- 週一是我的生日,同事薩拉・艾森想知道我會怎麼寫生日寫生日。我請她試試交給ChatGPT,結果它模仿財經文風生成這樣一段話:
「年歲又長一歲,但長期趨勢依舊向好。底層內在指標或許小幅惡化,但尚未出現決定性破位訊號。
蛋糕上蠟燭數量來到歷史高位,估價擔憂縈繞多年,卻未曾打斷上行趨勢。現階段,問題不在於我變老── 這點基本上已經被市場定價,而在於智慧的增益,能否持續抵銷精力倍數必然的收縮。
短期維持謹慎樂觀,保留上行選擇權;家人朋友構成下行支撐,不需要聯準會緊急救市。祝我生日快樂。長期牛市格局仍完好。 」
收盤點評數月前AI 資本開支焦慮爆發以來,資金大舉湧向防禦板塊,也成為蘋果大幅跑贏納斯達克100 的核心推手。在周一財報公佈之前的六個月,蘋果相對納斯達克100 的超額收益接近20 個百分點。
蘋果沒有跟風大舉砸錢擴建AI 算力,保住充沛自由現金流,成為對抗「資本開支交易」 的完美對沖標的,自身估值也被推至15 年新高。
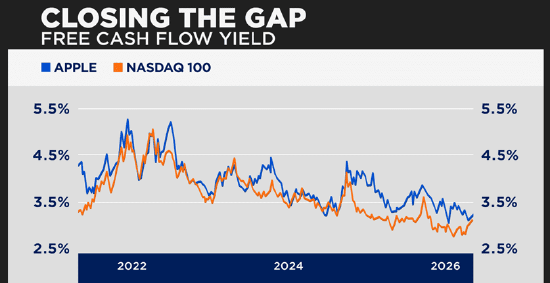
但如今,一方面蘋果股價持續上漲,另一方面同業股價大幅下挫,蘋果在自由現金流殖利率的相對優勢已收窄。